 Envol Retraite
Un projet de vie
Tout commence par le mode de vie souhaité et la date visée. Vous calculez ensuite le financement nécessaire et construisez l'épargne correspondante.
Faites le point sur vos droits, estimez le budget dont vous aurez besoin et identifiez les leviers qui rendent un départ anticipé réalisable.
Disposer de revenus réguliers et de temps pour ses proches, ses projets et ses passions : c'est ce que recherchent de plus en plus d'actifs. Alors que l'âge de départ traditionnel recule, partir plus tôt suppose d'anticiper et de connaître les dispositifs existants.
Tout commence par le mode de vie souhaité et la date visée. Vous calculez ensuite le financement nécessaire et construisez l'épargne correspondante.
Plusieurs dispositifs permettent de partir avant l'âge légal, notamment la carrière longue, le handicap et l'incapacité permanente.
Retraite progressive, temps partiel, cumul emploi-retraite ou engagement associatif permettent d'alléger son activité sans l'arrêter brutalement.
Une inaptitude ou un problème de santé peut précipiter la fin de carrière. Mieux vaut y réfléchir à l'avance, notamment sur le volet prévoyance.
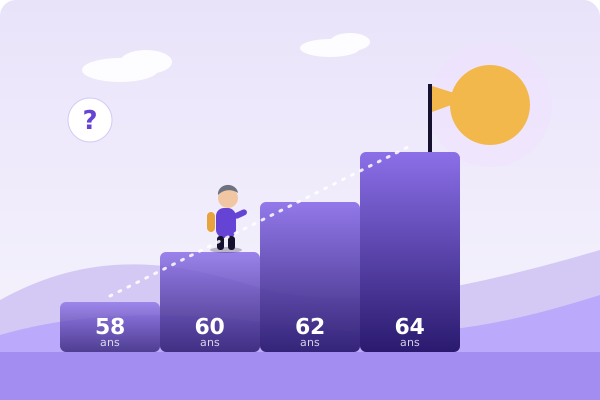
La loi de 2023 relève progressivement l'âge légal de 62 à 64 ans. Cette montée en charge est toutefois suspendue jusqu'au 1er janvier 2028 par la loi de financement de la sécurité sociale pour 2026. Votre âge exact dépend de votre année de naissance, à vérifier sur info-retraite.fr.
La réglementation évolue régulièrement. Consultez les sites officiels pour connaître les règles en vigueur.
Quatre étapes structurent la démarche, de l'idée initiale jusqu'au plan chiffré.
Rassemblez l'ensemble de vos informations de retraite.
Avant le versement de la pension, de quels moyens disposerez-vous ?
Additionnez enfin l'ensemble de ces postes pour estimer votre budget annuel de retraite.
La réponse repose sur une comparaison simple entre vos besoins annuels et ce que vos droits et votre épargne permettent de financer.
Un calcul indicatif pour mesurer l'écart à financer avant le versement de votre pension.
Si vous avez commencé à travailler très jeune, un départ plus précoce est possible, à condition d'avoir validé suffisamment de trimestres cotisés.
| Début d'activité | Départ dès |
|---|---|
| Avant 16 ans | 58 ans |
| Avant 18 ans | 60 ans |
| Avant 20 ans | 62 ans |
| Avant 21 ans | 63 ans |
Les conditions de trimestres cotisés dépendent de votre génération.
Si vous partez sans la durée d'assurance requise et avant 67 ans, votre pension de base est réduite d'une décote de 1,25 % par trimestre manquant, dans la limite de 20 trimestres. À l'inverse, prolonger votre activité ouvre droit à une surcote.
Plus vous commencez tôt, plus vous disposez de leviers. La pension de base seule suffit rarement à maintenir son niveau de vie, surtout en cas de départ anticipé.
Grâce aux intérêts composés, un capital investi sur longue durée progresse, même avec des versements modestes.
Les versements volontaires sur un Plan d'épargne retraite (PER) peuvent être déduits du revenu imposable, dans la limite de plafonds. L'intérêt dépend de votre taux d'imposition.
L'intéressement, la participation et l'abondement de l'épargne salariale peuvent alimenter votre PER ou votre PEE.
Un capital disponible vous laisse maître de votre date de départ, du rythme de votre activité et du financement de vos projets.
La pension de base, versée par le régime général aux salariés du privé, est accessible à partir de l'âge légal, ou plus tôt dans certaines situations.
Salaire annuel moyen (25 meilleures années) × taux × trimestres validés ÷ durée requise
Le taux plein s'élève à 50 %.
À retenir : déposez votre demande plusieurs mois avant la date souhaitée, en ligne sur lassuranceretraite.fr ou info-retraite.fr.
Dès 60 ans, vous travaillez à temps partiel tout en percevant une partie de votre pension.
Vous reprenez une activité après la liquidation de vos pensions.
Prolonger votre activité au-delà de la durée requise augmente le montant de votre pension.
En France, la retraite privée regroupe la retraite complémentaire obligatoire (Agirc-Arrco pour les salariés du privé) et l'épargne retraite individuelle ou collective, comme le PER.
Elle se calcule en points. Si vous partez dès le taux plein sans attendre une année supplémentaire, une minoration temporaire pouvant atteindre 10 % s'applique pendant trois ans, sauf exceptions. Différer votre départ ouvre droit à une majoration.
L'épargne est en principe disponible au moment de la retraite, sous forme de rente ou de capital selon l'origine des versements. Les sommes restent bloquées jusque-là, ce qui impose d'anticiper.
Le régime fiscal de la sortie varie selon l'origine des versements et le mode de sortie. Un professionnel peut vous aider à faire le bon choix.
Les réponses aux interrogations les plus courantes avant de préparer votre départ.
Il est disponible sur info-retraite.fr via FranceConnect et regroupe vos droits dans tous les régimes.
Oui, mais une décote s'applique si vous n'avez pas la durée d'assurance requise. Vous pouvez financer l'écart avec votre épargne ou opter pour une retraite progressive.
Commencez par les caisses de retraite, qui proposent un entretien information retraite. Un professionnel habilité, comme un conseiller en gestion de patrimoine, un avocat ou un expert-comptable, pourra ensuite réaliser une analyse personnalisée.
Oui, l'entretien initial est gratuit et sans engagement. Consultez les conditions des services.
Téléchargez notre guide pratique ou échangez directement avec un conseiller.
« Le guide pratique du départ anticipé à la retraite », un guide pratique pour structurer votre préparation.
Un échange de 30 minutes avec un conseiller, gratuit et sans engagement.